

O crédito é fundamental para o desenvolvimento do agronegócio, setor que representou 25% do PIB do Brasil em 2025.
Através dele, o produtor pode adquirir os seus insumos, planejar a compra de máquinas agrícolas e investir em infraestrutura e tecnologia para obtenção de melhores resultados na sua propriedade.
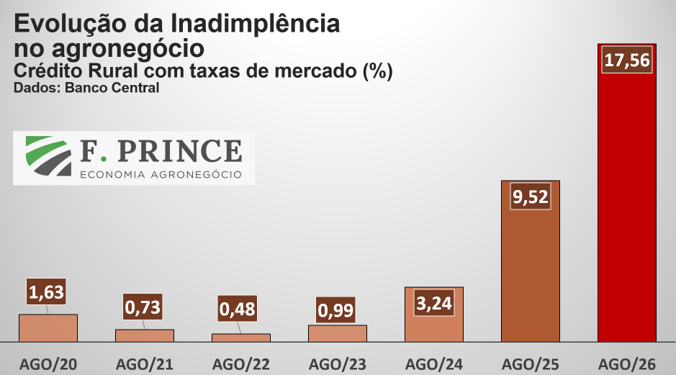
A partir de 2024, temos visto uma escalada da inadimplência das operações de crédito no agronegócio.
Conforme o gráfico 1, a inadimplência das operações de crédito rural com taxas de mercado alcançou o patamar de 17,56% em agosto/26, o que representa um aumento de mais de 10 vezes em relação ao patamar de agosto/20, quando o índice de inadimplência era de 1,63%.
E por que este movimento está acontecendo?
Ele acontece como reflexo da dificuldade financeira de produtores e empresas em diversos setores e regiões, que apresentam margens baixas e dificuldade de liquidez.
A dificuldade de crédito no agronegócio também ratificado pelos recordes de pedidos de recuperações judiciais, que tiveram um aumento de 56% em 2025, segundo a SERASA, chegando ao número de 1.990 produtores e empresas.
Neste novo cenário do mercado de crédito, a pergunta que fica é: Como estes indicadores preocupantes devem ser lidos pelos gestores do agronegócio, ou seja, por aqueles que estão no dia a dia, atendendo os seus clientes, procurando entregar valor e resultados nas operações de vendas?
Em primeiro lugar, é preciso entender que as empresas devem se preocupar não apenas em “vender bem”, mas principalmente em “receber bem”, para realizar o ciclo financeiro completo da operação e rentabilizar o negócio.
Sabemos que as empresas de insumos são altamente expostas ao risco de performance do produtor (câmbio, clima, preços das commodities) e muitas estão amargando prejuízos com a alta da inadimplência, pedidos de renegociações, custos de execuções e maior monitoramento de garantias.
Neste novo cenário de crédito agro no Brasil, e que deverá continuar nas próximas safras, com juros elevados e crédito seletivo, as empresas devem estar atentas às necessidades de fortalecimento dos pilares de gestão de riscos, o que envolve uma série de tarefas dentro da companhia, como:
- Maior integração e fluidez das informações entre as áreas comerciais, de crédito e jurídica;
- Inteligência de Mercado aplicado às estratégias de negócios, buscando antecipação de tendências positivas e mapeamento de riscos da carteira de clientes;
- Políticas de crédito com estratégias de garantias extraconcursais, ou seja, não sujeitas aos efeitos de recuperação judicial do cliente;
- Uso de plataformas tecnológicas que tragam segurança, rapidez e eficiência, para que a análise de riscos e de crédito seja um potencializador de negócios e aprimore a margem da empresa.
Além disso, a leitura estratégia do mercado e dos movimentos dos concorrentes e direcionamento dos preços das commodities devem ser constantemente discutidos pelo conselho da empresa, a fim de orientar as decisões de crescimento e escolha de clientes que tragam resultados atraentes para os acionistas e sócios. Isso porque não se pode mais falar de concessão de crédito sem entender inteligência de mercado e estratégias jurídicas de gestão das garantias e operações de financiamento.